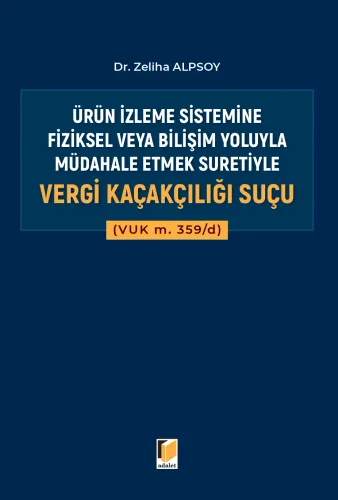
Ürün İzleme Sistemine Fiziksel veya Bilişim Yoluyla Müdahale Etmek SuretiyleVergi Kaçakçılığı Suçu
Toplumun refah düzeyi ile devletin ekonomik gücü çoğunlukla doğru orantılıdır. Devletin ekonomik gücünün korunması için devlet gelirlerinin toplanması noktasında zafiyet gösterilmemesi gerekir. Devletin gelirlerinin korunması amacıyla yasal düzenlemelerin yapılması zorunludur. Bu nedenle kaçakçılık suçları ile devletin gelirlerinin azalmasına neden olan fiiller cezalandırılmaktadır.
İnsanlar çalışarak elde ettikleri kazanç ile hem kendi giderlerini karşılamakta hem de vergi ödeyerek devleti finanse etmektedir. Ülkemizde, vergi ödenmesi gönüllülük esasına dayandırılmamış, mevzuat ile vergi ödeme süreci düzenlenmiş ve mevzuata aykırı hareket edenler için çeşitli yaptırımlar öngörülmüştür. Bu kapsamda hukuka aykırı bazı fiiller suç olarak düzenlenmiştir. Çalışma konumuz olan Vergi Usul Kanunu (VUK) madde (m.) 359/d de bu suçlar arasında yer almaktadır. VUK m. 359/d, Ürün İzleme Sistemine fiziksel ya da bilişim yoluyla müdahale edilerek işlenebilmektedir. Bu noktada suç, gelişen teknolojiden faydalanılarak kaçakçılık fiilinin işlenmesinin önlenmesine hizmet etmektedir.
VUK m. 359/d, 2024 yılında yürürlüğe girmiş olup, mevcut bir suç maddesinde değişiklik yapılması suretiyle ortaya çıkmamıştır. Bu nedenle suç başka bir suçun güncel hali niteliğinde değildir. VUK m. 359/d’nin yakın tarihte yürürlüğe girmiş olması ve özgün bir yapıya sahip olması suçun tez konusu olarak seçilmesinde ana etken olmuştur. Bu çalışma ile suça ilişkin yapılacak olan yargılamalarda karşılaşılması muhtemel sorunlara çözüm önerileri getirilmesi amaçlanmıştır. Yine doktrinde VUK m. 359/d’ye ilişkin yapılan çalışma sayısının diğer vergi kaçakçılığı suçlarına nazaran daha az olduğu tespit edilmiştir. Çalışma, VUK m. 359/d merkeze alınarak yapılan ilk doktora çalışması niteliğindedir. Bu doğrultuda, suçun unsurları detaylı bir şekilde ele alınarak bundan sonra yapılacak olan çalışmalara da katkı sağlamak amaçlanmıştır.
- Açıklama
Toplumun refah düzeyi ile devletin ekonomik gücü çoğunlukla doğru orantılıdır. Devletin ekonomik gücünün korunması için devlet gelirlerinin toplanması noktasında zafiyet gösterilmemesi gerekir. Devletin gelirlerinin korunması amacıyla yasal düzenlemelerin yapılması zorunludur. Bu nedenle kaçakçılık suçları ile devletin gelirlerinin azalmasına neden olan fiiller cezalandırılmaktadır.
İnsanlar çalışarak elde ettikleri kazanç ile hem kendi giderlerini karşılamakta hem de vergi ödeyerek devleti finanse etmektedir. Ülkemizde, vergi ödenmesi gönüllülük esasına dayandırılmamış, mevzuat ile vergi ödeme süreci düzenlenmiş ve mevzuata aykırı hareket edenler için çeşitli yaptırımlar öngörülmüştür. Bu kapsamda hukuka aykırı bazı fiiller suç olarak düzenlenmiştir. Çalışma konumuz olan Vergi Usul Kanunu (VUK) madde (m.) 359/d de bu suçlar arasında yer almaktadır. VUK m. 359/d, Ürün İzleme Sistemine fiziksel ya da bilişim yoluyla müdahale edilerek işlenebilmektedir. Bu noktada suç, gelişen teknolojiden faydalanılarak kaçakçılık fiilinin işlenmesinin önlenmesine hizmet etmektedir.
VUK m. 359/d, 2024 yılında yürürlüğe girmiş olup, mevcut bir suç maddesinde değişiklik yapılması suretiyle ortaya çıkmamıştır. Bu nedenle suç başka bir suçun güncel hali niteliğinde değildir. VUK m. 359/d’nin yakın tarihte yürürlüğe girmiş olması ve özgün bir yapıya sahip olması suçun tez konusu olarak seçilmesinde ana etken olmuştur. Bu çalışma ile suça ilişkin yapılacak olan yargılamalarda karşılaşılması muhtemel sorunlara çözüm önerileri getirilmesi amaçlanmıştır. Yine doktrinde VUK m. 359/d’ye ilişkin yapılan çalışma sayısının diğer vergi kaçakçılığı suçlarına nazaran daha az olduğu tespit edilmiştir. Çalışma, VUK m. 359/d merkeze alınarak yapılan ilk doktora çalışması niteliğindedir. Bu doğrultuda, suçun unsurları detaylı bir şekilde ele alınarak bundan sonra yapılacak olan çalışmalara da katkı sağlamak amaçlanmıştır.
Stok Kodu:9786253232047Boyut:16x24Sayfa Sayısı:374Basım Yeri:AnkaraBasım Tarihi:2026 Kasım
- Taksit Seçenekleri
- Axess KartlarTaksit SayısıTaksit tutarıGenel ToplamTek Çekim836,60836,602418,30836,603278,87836,60Ziraat BankkartTaksit SayısıTaksit tutarıGenel ToplamTek Çekim836,60836,602418,30836,603278,87836,60Maximum KartlarTaksit SayısıTaksit tutarıGenel ToplamTek Çekim836,60836,602418,30836,603278,87836,60Vakıfbank KartlarıTaksit SayısıTaksit tutarıGenel ToplamTek Çekim836,60836,602418,30836,603--Diğer KartlarTaksit SayısıTaksit tutarıGenel ToplamTek Çekim836,60836,602--3--
- Yorumlar
- Yorum yazBu kitabı henüz kimse eleştirmemiş.
-
%11

-
%11Yeni
-
%11Yeni
-
%11Yeni
-
%11Yeni
-
%11Yeni
-
%11Yeni
-
%11Yeni
-
%11Yeni
-
%11Yeni
-
%11Yeni