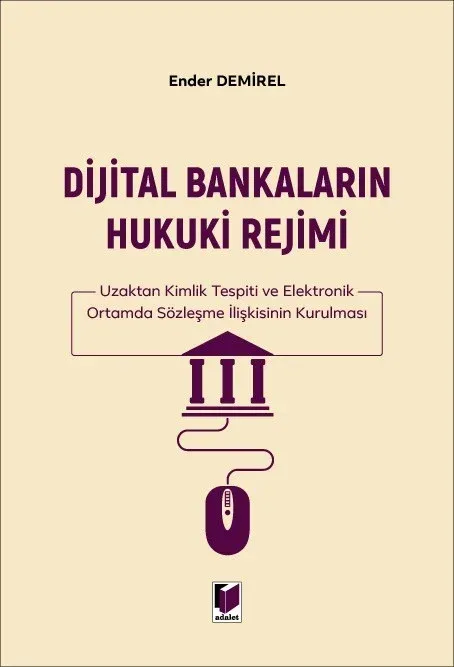
Dijital Bankaların Hukuki Rejimi
Finansal teknolojilerin hızla geliştiği ve bankacılık sektörünün köklü bir dijital dönüşümden geçtiği günümüzde, hukukun bu dinamik sürece zamanında ve doğru bir şekilde uyum sağlaması kaçınılmazdır. 2008 yılında meydana gelen küresel finans krizinin ardından “neobank” olarak anılan, şubesiz ve tüm faaliyetlerini elektronik hizmet dağıtım kanalları üzerinden yürüten dijital bankalar ortaya çıkmıştır. Türkiye’de bu modelin hukuki temeli, 29 Aralık 2021 tarihli “Dijital Bankaların Faaliyet Esasları ile Servis Modeli Bankacılığı Hakkında Yönetmelik” ile atılmış; böylece dijital bankalar için özel bir banka modeli olarak mevzuatta yerini almıştır. Şubesiz bankacılığın hızlı bir şekilde yaygınlaşmasıyla birlikte, geleneksel bankacılık anlayışı yerini hız, erişilebilirlik ve güvenlik ekseninde şekillenen yeni modellere bırakmıştır.
Dijital bankaların şube ağının bulunmaması ve süreçlerin otomasyon, yapay zeka, API temelli servisler ve veri analitiği ile yürütülmesi; işlem maliyetlerinin düşürülmesi, hizmet hızının artırılması ve finansal kapsayıcılığın genişletilmesi gibi önemli fırsatlar sunarken, aynı zamanda deepfake gibi yapay zeka destekli sahtecilik riskleri, kara para aklama ve terörizmin finansmanı endişeleri, kişisel verilerin yoğun biçimde işlenmesi, dijital kayıtların ispat değeri ile sözleşme iradesinin doğrulanması ve sorumluluk rejiminin sınırları gibi çok katmanlı ve dinamik yeni riskleri de meydana getirmektedir.
Bu çalışma, dijital bankacılığın kuruluş ve faaliyet esaslarının yanı sıra, dijital bankacılık ekosisteminin önemli hukuki aşamalarından biri olan uzaktan müşteri edinimi sürecini merkeze almaktadır. Uzaktan kimlik tespiti ve kimlik doğrulama yöntemlerinden biyometrik teknolojilere, görüntülü görüşme süreçlerinden elektronik ortamda sözleşme ilişkisinin kurulmasına kadar uzanan bu süreç; kişisel verilerin korunması, bilgi güvenliği, ispat hukuku, sorumluluk hukuku ve yapay zeka destekli teknolojilerin kullanımı bakımından çok sayıda hukuki soruyu da beraberinde getirmektedir.
- Açıklama
Finansal teknolojilerin hızla geliştiği ve bankacılık sektörünün köklü bir dijital dönüşümden geçtiği günümüzde, hukukun bu dinamik sürece zamanında ve doğru bir şekilde uyum sağlaması kaçınılmazdır. 2008 yılında meydana gelen küresel finans krizinin ardından “neobank” olarak anılan, şubesiz ve tüm faaliyetlerini elektronik hizmet dağıtım kanalları üzerinden yürüten dijital bankalar ortaya çıkmıştır. Türkiye’de bu modelin hukuki temeli, 29 Aralık 2021 tarihli “Dijital Bankaların Faaliyet Esasları ile Servis Modeli Bankacılığı Hakkında Yönetmelik” ile atılmış; böylece dijital bankalar için özel bir banka modeli olarak mevzuatta yerini almıştır. Şubesiz bankacılığın hızlı bir şekilde yaygınlaşmasıyla birlikte, geleneksel bankacılık anlayışı yerini hız, erişilebilirlik ve güvenlik ekseninde şekillenen yeni modellere bırakmıştır.
Dijital bankaların şube ağının bulunmaması ve süreçlerin otomasyon, yapay zeka, API temelli servisler ve veri analitiği ile yürütülmesi; işlem maliyetlerinin düşürülmesi, hizmet hızının artırılması ve finansal kapsayıcılığın genişletilmesi gibi önemli fırsatlar sunarken, aynı zamanda deepfake gibi yapay zeka destekli sahtecilik riskleri, kara para aklama ve terörizmin finansmanı endişeleri, kişisel verilerin yoğun biçimde işlenmesi, dijital kayıtların ispat değeri ile sözleşme iradesinin doğrulanması ve sorumluluk rejiminin sınırları gibi çok katmanlı ve dinamik yeni riskleri de meydana getirmektedir.
Bu çalışma, dijital bankacılığın kuruluş ve faaliyet esaslarının yanı sıra, dijital bankacılık ekosisteminin önemli hukuki aşamalarından biri olan uzaktan müşteri edinimi sürecini merkeze almaktadır. Uzaktan kimlik tespiti ve kimlik doğrulama yöntemlerinden biyometrik teknolojilere, görüntülü görüşme süreçlerinden elektronik ortamda sözleşme ilişkisinin kurulmasına kadar uzanan bu süreç; kişisel verilerin korunması, bilgi güvenliği, ispat hukuku, sorumluluk hukuku ve yapay zeka destekli teknolojilerin kullanımı bakımından çok sayıda hukuki soruyu da beraberinde getirmektedir.
Stok Kodu:9786253231798Boyut:16x24Sayfa Sayısı:236Basım Yeri:AnkaraBasım Tarihi:2026 Ekim
- Taksit Seçenekleri
- Axess KartlarTaksit SayısıTaksit tutarıGenel ToplamTek Çekim560,70560,702280,35560,703186,90560,70Ziraat BankkartTaksit SayısıTaksit tutarıGenel ToplamTek Çekim560,70560,702280,35560,703186,90560,70Maximum KartlarTaksit SayısıTaksit tutarıGenel ToplamTek Çekim560,70560,702280,35560,703186,90560,70Vakıfbank KartlarıTaksit SayısıTaksit tutarıGenel ToplamTek Çekim560,70560,702280,35560,703--Diğer KartlarTaksit SayısıTaksit tutarıGenel ToplamTek Çekim560,70560,702--3--
- Yorumlar
- Yorum yazBu kitabı henüz kimse eleştirmemiş.
-
%11Yeni

-
%11Yeni
-
%11Yeni
-
%11Yeni
-
%11Yeni
-
%11Yeni
-
%11Yeni
-
%11Yeni
-
%11Yeni
-
%11Yeni